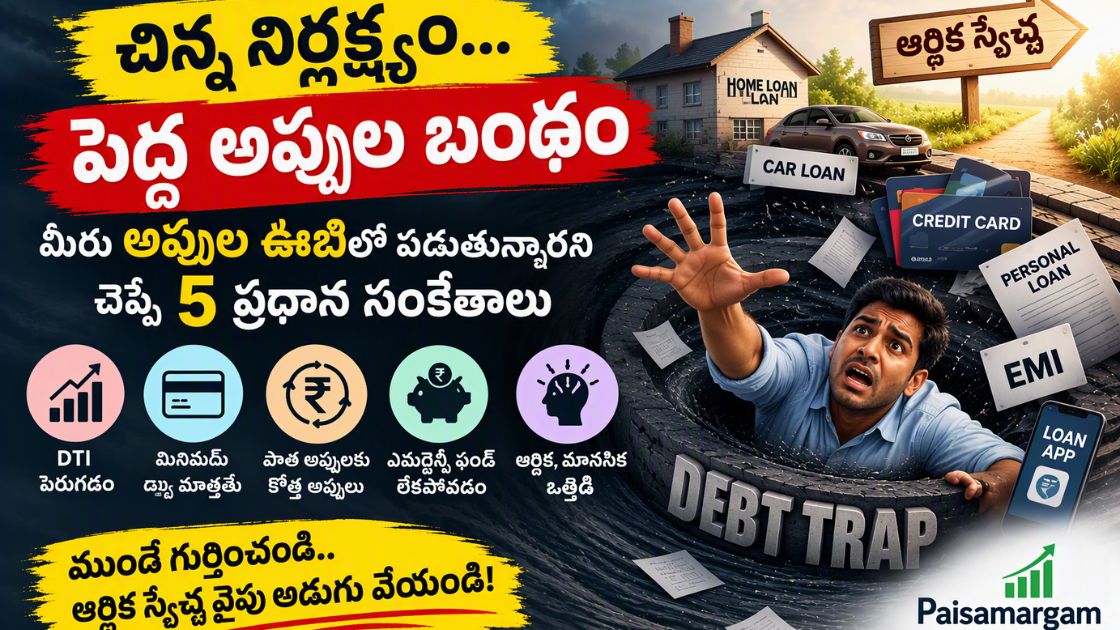
Debt Trap నేటి ఆర్థిక జీవితంలో అప్పు తీసుకోవడం అసాధారణ విషయం కాదు. స్మార్ట్ఫోన్ నుంచి సొంతింటి వరకు ఎన్నో కొనుగోళ్లకు EMI సౌకర్యం అందుబాటులో ఉంది. అయితే EMI సులభంగా లభిస్తోందనే కారణంతో భవిష్యత్తు ఆదాయాన్ని ముందుగానే ఖర్చు చేస్తూ పోతే, చిన్న అప్పులు కూడా క్రమంగా పెద్ద భారంగా మారవచ్చు.
మొదట ఒక క్రెడిట్ కార్డు బిల్లు, తర్వాత ఒక పర్సనల్ లోన్, దాన్ని చెల్లించడానికి మరో అప్పు… ఇలా తెలియకుండానే ఒక వ్యక్తి Debt Trap, అంటే అప్పుల ఊబిలో చిక్కుకోవచ్చు.
అయితే పరిస్థితి తీవ్రం కావడానికి ముందే కొన్ని హెచ్చరిక సంకేతాలు కనిపిస్తాయి. మీ నెలవారీ ఆదాయంలో ఎంత భాగం EMIలకు వెళ్తోంది? క్రెడిట్ కార్డు బిల్లులో Minimum Amount Due మాత్రమే చెల్లిస్తున్నారా? పాత అప్పు తీర్చడానికి కొత్త అప్పు తీసుకుంటున్నారా?
ఈ వ్యాసంలో అప్పుల ఊబిని సూచించే 5 ముఖ్యమైన హెచ్చరిక సంకేతాలు, వాటి వెనుక ఉన్న ఆర్థిక కారణాలు, అలాగే అప్పుల భారాన్ని క్రమంగా తగ్గించుకునే మార్గాలను తెలుసుకుందాం.
ఒక ఉదాహరణ: చిన్న నిర్లక్ష్యం అప్పుల ఊబిగా ఎలా మారుతుంది?
ఈ సంకేతాల గురించి తెలుసుకునే ముందు, ఒక సగటు మధ్యతరగతి కుటుంబంలో అప్పుల ఊబి ఎలా మొదలవుతుందో ఒక ఊహాత్మక ఉదాహరణ ద్వారా చూద్దాం. కార్తీక్ అనే 32 ఏళ్ల సాఫ్ట్వేర్ ఉద్యోగిని ఉదాహరణగా తీసుకుందాం.
కార్తీక్ నెలవారీ జీతం ₹60,000. భార్య, ఒక చిన్న పాప. జీవితం సాఫీగానే సాగిపోతున్న సమయంలో కార్తీక్ మొదటి క్రెడిట్ కార్డు తీసుకున్నాడు. మొదట్లో కేవలం ఆఫర్ల కోసం మాత్రమే కార్డు వాడిన కార్తీక్, ప్రతి నెలా బిల్లు మొత్తం చెల్లించేవాడు. ఒకసారి దీపావళికి ₹80,000 విలువైన టీవీని నో-కాస్ట్ ఈఎంఐ (No-cost EMI) మీద తీసుకున్నాడు. దానికి నెలకు ₹6,666 కట్టాలి. కొన్నాళ్లకు ఒక బైక్, ఆ తర్వాత భార్యకు బహుమతిగా కొంత బంగారం ఈఎంఐ పద్ధతిలో కొన్నాడు.
నెమ్మదిగా అతని నెలవారీ ఈఎంఐల భారం ₹35,000 కి చేరుకుంది. ఇంటి అద్దె, కిరాణా ఖర్చులు పోగా చేతిలో చిల్లిగవ్వ మిగిలేది కాదు. ఒక నెలలో ఊహించని వైద్య ఖర్చు రావడం వల్ల క్రెడిట్ కార్డ్ బిల్లు మొత్తం కట్టలేక కేవలం “మినిమమ్ డ్యూ” (Minimum Due) కట్టాడు. అక్కడి నుండే అసలు పతనం మొదలైంది. మిగిలిన బ్యాలెన్స్ పై 40% వార్షిక వడ్డీ పడటం మొదలైంది. ఆ కార్డు బిల్లు కట్టడానికి ఇంకో కార్డు తీసుకున్నాడు. ఆ రెండు కార్డుల బిల్లులు చెల్లించడానికి ₹3 లక్షల పర్సనల్ లోన్ తీసుకున్నాడు.
రెండేళ్లు తిరిగే సరికి కార్తీక్ అప్పు ₹12 లక్షలకు చేరింది. ప్రతి నెలా జీతం పడగానే 2 రోజుల్లోనే ఈఎంఐలకు కట్ అయిపోయేది. బ్యాంకుల నుండి రికవరీ ఏజెంట్ల కాల్స్ మొదలయ్యాయి. ఈ విషయాన్ని భార్యకు దాచడం వల్ల కార్తీక్ నిద్రలేమి, ఆందోళన మరియు తీవ్రమైన మానసిక ఒత్తిడి గురయ్యాడు. రాత్రుళ్లు నిద్రపోయేవాడు కాదు. చివరకు భార్యకు తెలిసి ఇంట్లో పెద్ద గొడవ జరిగి, ఇది కేవలం కార్తీక్ కథ మాత్రమే కాదు, క్రమశిక్షణ లేని ఆర్థిక జీవితం గడిపే లక్షలాది మంది కథ.
కార్తీక్ చేసిన తప్పులు ఏమిటి? అతనికి ముందుగా కనిపించిన సంకేతాలు ఏమిటి? మీరు కూడా ఇలాంటి పరిస్థితిలో ఉన్నారో లేదో తెలుసుకోవడానికి కింద వివరించిన 5 సంకేతాలను విశ్లేషించుకోండి.
ఒక్క రూపాయి అదనంగా కట్టకుండా హోమ్ లోన్ వడ్డీ తగ్గించే 5 మార్గాలు తెలుసుకోండి
సంకేతం 1: మీ డెట్-టు-ఇన్కమ్ రేషియో (DTI) 50% దాటడం
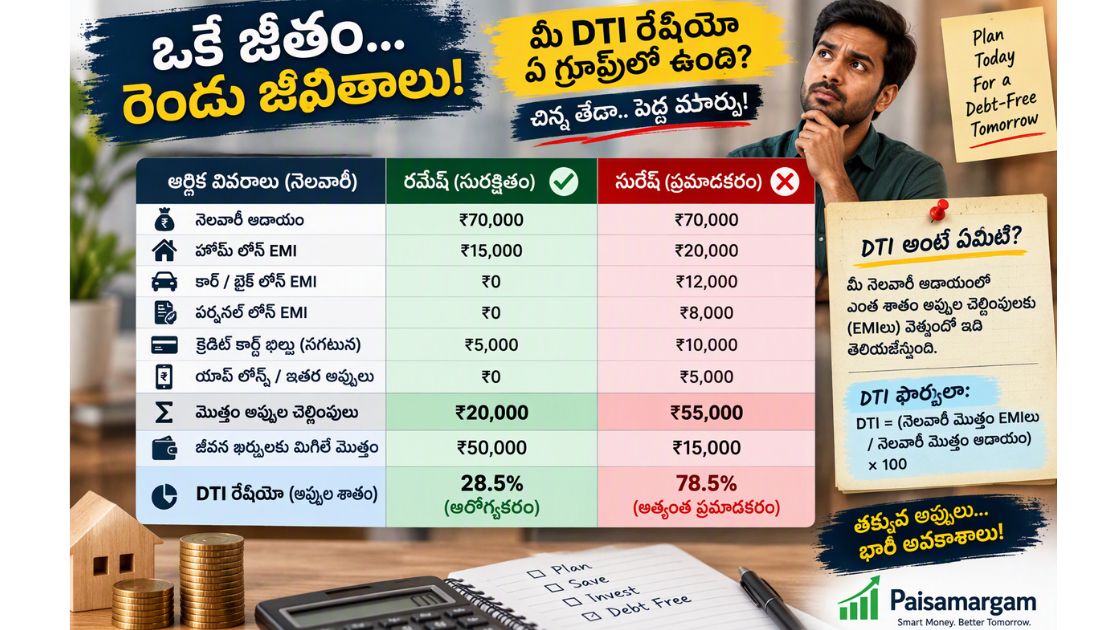
మీరు అప్పుల ప్రమాదంలో ఉన్నారని చెప్పే మొట్టమొదటి గణిత సూచిక మీ డెట్-టు-ఇన్కమ్ రేషియో (Debt-to-Income Ratio). మీ నెలవారీ ఆదాయంలో ఎంత శాతం అప్పులు (ఈఎంఐలు) తీర్చడానికే పోతుందో ఇది తెలియజేస్తుంది. ఆర్థిక నిపుణుల ప్రకారం, ఆదర్శవంతమైన DTI ఎంత తక్కువగా ఉంటే అంత మంచిది. మీ నెలవారీ ఆదాయంలో అప్పుల చెల్లింపుల వాటా పెరుగుతున్న కొద్దీ రోజువారీ ఖర్చులు, పొదుపులు, అత్యవసర అవసరాల కోసం మిగిలే డబ్బు తగ్గుతుంది. ముఖ్యంగా అప్పుల చెల్లింపులు ఆదాయంలో సగానికి చేరుతున్నప్పుడు లేదా దాటుతున్నప్పుడు, మీ cash flowపై తీవ్రమైన ఒత్తిడి ఏర్పడుతోందని భావించవచ్చు.
DTI ఫార్ములా:
DTI = (నెలవారీ మొత్తం ఈఎంఐలు / నెలవారీ మొత్తం ఆదాయం) × 100
ఉదాహరణతో గణాంక విశ్లేషణ:
రమేష్ మరియు సురేష్ ఇద్దరి జీతం నెలకు ₹70,000 అనుకుందాం. వారి ఆర్థిక పరిస్థితిని కింద టేబుల్లో పోల్చి చూద్దాం:
| ఆర్థిక వివరాలు (నెలవారీ) | రమేష్ (సురక్షితం) | సురేష్ (ప్రమాదకరం) |
| నెలవారీ ఆదాయం | ₹70,000 | ₹70,000 |
| హోమ్ లోన్ EMI | ₹15,000 | ₹20,000 |
| కార్ / బైక్ లోన్ EMI | ₹0 | ₹12,000 |
| పర్సనల్ లోన్ EMI | ₹0 | ₹8,000 |
| క్రెడిట్ కార్డ్ బిల్లు (సగటున) | ₹5,000 | ₹10,000 |
| యాప్ లోన్స్ / ఇతర అప్పులు | ₹0 | ₹5,000 |
| మొత్తం అప్పుల చెల్లింపులు | ₹20,000 | ₹55,000 |
| మిగిలే మొత్తం (జీవనాధారానికి) | ₹50,000 | ₹15,000 |
| DTI రేషియో (అప్పుల శాతం) | 28.5% (ఆరోగ్యకరం) | 78.5% (అత్యంత ప్రమాదకరం) |
విశ్లేషణ: సురేష్ తన ఆదాయంలో 78.5%ను అప్పుల చెల్లింపులకే వెచ్చిస్తున్నాడు. మిగిలిన ₹15,000 తో ఒక కుటుంబాన్ని నెట్టుకురావడం అసాధ్యం. కాబట్టి ఆ నెల కిరాణా, పెట్రోల్ ఖర్చుల కోసం అతను మళ్లీ క్రెడిట్ కార్డుపై ఆధారపడతాడు. అంటే అతని అప్పు ప్రతి నెలా పెరుగుతూనే ఉంటుంది తప్ప తగ్గదు. మీ DTI 50% దాటితే, వెంటనే కొత్త అప్పులు చేయడం ఆపేసి, ఖర్చులను తగ్గించుకోవాలి.
సంకేతం 2: క్రెడిట్ కార్డు బిల్లులో కేవలం “మినిమమ్ డ్యూ” (Minimum Due) మాత్రమే చెల్లించడం
క్రెడిట్ కార్డు వినియోగదారులు అత్యంత జాగ్రత్తగా అర్థం చేసుకోవాల్సిన అంశాల్లో “Minimum Amount Due” ఒకటి వసూలు చేయడం. మీకు ₹1,00,000 క్రెడిట్ కార్డు బిల్లు వచ్చినప్పుడు, బ్యాంకులు మీకు ఒక వెసులుబాటు ఇస్తాయి: “మీరు లక్ష కట్టలేకపోతే, కనీసం 5% అంటే ₹5,000 కట్టండి, ఎటువంటి ఫైన్ పడదు” అని.
ఇది చూడటానికి ఎంతో ఉపశమనంగా అనిపిస్తుంది. కానీ, ఇది ఒక భారీ ఉచ్చు. క్రెడిట్ కార్డు బిల్లులో Total Amount Due మొత్తాన్ని చెల్లించకుండా కేవలం Minimum Amount Due మాత్రమే చెల్లిస్తే, మిగిలిన outstandingపై finance charges వర్తించవచ్చు. అలాగే interest-free period ప్రయోజనం కోల్పోయే అవకాశం ఉంటుంది. వర్తించే వడ్డీ రేటు, APR మరియు లెక్కింపు విధానం కార్డు జారీ సంస్థ నిబంధనలపై ఆధారపడి ఉంటాయి. కాబట్టి మీ card statement లేదా Most Important Terms and Conditions (MITC)ను తప్పనిసరిగా పరిశీలించాలి.
మినిమమ్ డ్యూ యొక్క భయంకరమైన గణితం:
ఒక వ్యక్తికి ₹1,00,000 క్రెడిట్ కార్డ్ అప్పు ఉందనుకుందాం. కార్డు వడ్డీ రేటు 42% (సంవత్సరానికి). అతను ఆ కార్డును మళ్లీ వాడకుండా, కేవలం ప్రతి నెలా 5% మినిమమ్ డ్యూ మాత్రమే కడుతూ పోతే ఆ అప్పు తీరడానికి ఎంత సమయం పడుతుందో ఈ కింద టేబుల్లో చూడండి.
| నెల | ప్రారంభ అప్పు | చెల్లించిన మినిమమ్ డ్యూ (5%) | ఆ నెల పడిన వడ్డీ (3.5%) | అసలులో తగ్గిన మొత్తం | తర్వాతి నెలకు మిగిలిన అప్పు |
| నెల 1 | ₹1,00,000 | ₹5,000 | ₹3,500 | ₹1,500 | ₹98,500 |
| నెల 2 | ₹98,500 | ₹4,925 | ₹3,447 | ₹1,478 | ₹97,022 |
| నెల 3 | ₹97,022 | ₹4,851 | ₹3,395 | ₹1,456 | ₹95,566 |
| … | … | … | … | … | … |
గమనిక: ఈ పట్టిక సరళీకృత గణన. అసలు గణనలో వడ్డీపై జీఎస్టీ (18%) కూడా కలుస్తుంది, దీనివల్ల భారం మరింత పెరుగుతుంది.
ముఖ్యమైన విషయం: కేవలం Minimum Amount Due చెల్లించడం వల్ల అప్పు వెంటనే తీరదు. చెల్లింపులో గణనీయమైన భాగం finance chargesకు వెళ్లే అవకాశం ఉండటం వల్ల అసలు బకాయి నెమ్మదిగా తగ్గవచ్చు. అందువల్ల సాధ్యమైనంత వరకు Total Amount Dueను పూర్తిగా చెల్లించడం ఉత్తమం. అది సాధ్యం కాకపోతే, Minimum Due కంటే ఎక్కువ మొత్తాన్ని చెల్లిస్తూ బకాయిని వేగంగా తగ్గించే ప్రణాళిక రూపొందించాలి.
👉 బంగారంలో పెట్టుబడి పెట్టే ముందు ఒక విషయం ఆలోచించండి
సంకేతం 3: పాత అప్పులు తీర్చడానికి కొత్త అప్పులు చేయడం (Debt Spiraling)
ఇది అప్పుల ఊబి యొక్క తారాస్థాయి. ఒక అప్పు ఈఎంఐ కట్టడానికి మీ దగ్గర డబ్బు లేనప్పుడు, ఆ లోన్ డిఫాల్ట్ కాకుండా కాపాడుకోవడానికి ఇంకో లోన్ తీసుకోవడం.
- క్రెడిట్ కార్డ్ బిల్లు కట్టడానికి పర్సనల్ లోన్ తీసుకోవడం.
- పర్సనల్ లోన్ ఈఎంఐ కట్టడానికి ఏవైనా చిన్న చిన్న ఇన్స్టంట్ లోన్ యాప్స్ (Instant Loan Apps) నుండి ఋణం తీసుకోవడం.
- ఒక క్రెడిట్ కార్డుపై బ్యాలెన్స్ ట్రాన్స్ఫర్ చేసి ఇంకో కార్డును వాడటం.
ఈ పద్ధతిని ఆర్థిక పరిభాషలో ‘రాబింగ్ పీటర్ టు పే పాల్’ (Robbing Peter to pay Paul) అంటారు. దీని వల్ల మీ సమస్య తీరదు, కేవలం వాయిదా పడుతుంది. అంతేకాకుండా, మీరు కొత్తగా తీసుకునే అప్పులు సాధారణంగా మునుపటి వాటికంటే ఎక్కువ వడ్డీ రేటును కలిగి ఉంటాయి.
ఉదాహరణ: మీరు 11% వడ్డీతో తీసుకున్న హోమ్ లోన్ ఈఎంఐ కట్టలేక, 36% వడ్డీ ఉండే లోన్ యాప్ నుండి డబ్బులు తీసుకుంటే, మీరు ఉద్దేశపూర్వకంగా మీ ఆర్థిక వ్యవస్థకు నిప్పు పెట్టుకున్నట్టే. మీరు ఒక అప్పు కట్టడానికి మీ బంధువులు లేదా స్నేహితులను అప్పు అడుగుతున్నారంటే, మీ ఆదాయం మరియు ఖర్చుల మధ్య సమతుల్యత పూర్తిగా దెబ్బతిన్నదని గ్రహించాలి.
సంకేతం 4: అత్యవసర నిధి (Emergency Fund) శూన్యం & రోజువారీ అవసరాలకు కార్డుల వాడకం
ఒక ఆరోగ్యకరమైన ఆర్థిక జీవితానికి పునాది “ఎమర్జెన్సీ ఫండ్”. మీ నెలవారీ ఖర్చులకు సరిపడా కనీసం 3 నుండి 6 నెలల డబ్బును ఒక సేవింగ్స్ ఖాతాలో లేదా లిక్విడ్ ఫండ్స్లో దాచుకోవాలి.
మీరు అప్పుల ఊబిలో ఉన్నారనడానికి ఇది ఒక స్పష్టమైన సంకేతం:
- మీ బ్యాంకు ఖాతాలో ఎలాంటి పొదుపు ఉండదు. ఒక చిన్న మెడికల్ ఎమర్జెన్సీ వచ్చినా మీరు పరిగెత్తాల్సింది క్రెడిట్ కార్డు దగ్గరకే.
- జీతం వచ్చిన 10వ తేదీకే మీ అకౌంట్ ఖాళీ అయిపోతుంది.
- పాలు, కిరాణా సరుకులు, కరెంట్ బిల్లు, కూరగాయలు లాంటి రోజువారీ అత్యవసరాలకు కూడా క్రెడిట్ కార్డు మీద ఆధారపడాల్సి రావడం.
రోజువారీ జీవన వ్యయాలను (Living expenses) అప్పు ద్వారా భరించడం అనేది ఆర్థిక పతనానికి మొదటి మెట్టు. దీని అర్థం మీరు సంపాదిస్తున్న దానికంటే చాలా రెట్లు ఎక్కువగా జీవిస్తున్నారు (Living beyond your means). మీ జీవనశైలి మీ ఆదాయానికి మించిపోయిందని చెప్పడానికి ఇంతకంటే పెద్ద ఉదాహరణ లేదు.
సంకేతం 5: ఆర్థిక విషయాలను దాచడం మరియు తీవ్రమైన మానసిక ఒత్తిడి
అప్పుల సమస్య కేవలం ఒక గణిత సమస్య మాత్రమే కాదు, అది ఒక మానసిక సమస్య కూడా. మీరు అప్పుల ఊబిలో లోతుగా కూరుకుపోయినప్పుడు ఈ క్రింది మానసిక మరియు ప్రవర్తనా మార్పులు కనిపిస్తాయి:
- కుటుంబ సభ్యులకు అబద్ధాలు చెప్పడం: మీరు చేసిన అప్పుల గురించి, ముఖ్యంగా క్రెడిట్ కార్డ్ బిల్లులు లేదా పర్సనల్ లోన్ల గురించి మీ జీవిత భాగస్వామికి దాచడం. బ్యాంకు నుండి వచ్చే మెసేజ్లు లేదా లెటర్లను వారు చూడకుండా డిలీట్ చేయడం లేదా దాచిపెట్టడం.
- ఫోన్ కాల్స్ అంటే భయం: కొత్త నంబర్ నుండి కాల్ వస్తే రికవరీ ఏజెంట్ అని భయపడటం. బ్యాంకుల నుండి వచ్చే కాల్స్ లిఫ్ట్ చేయకపోవడం.
- నిద్రలేమి, ఆందోళన మరియు తీవ్రమైన మానసిక ఒత్తిడి: రేపు ఫలానా ఈఎంఐ డ్యూ డేట్ ఉంది, దానికి డబ్బులు ఎక్కడ నుండి తేవాలి అనే ఆలోచనలతో రాత్రుళ్లు నిద్ర పట్టకపోవడం. ఇది మీ పనితీరును (Productivity), మరియు మీ శారీరక ఆరోగ్యాన్ని తీవ్రంగా దెబ్బతీస్తుంది.
- స్నేహితులకు దూరం కావడం: ఎవరైనా స్నేహితులు బయట కలుద్దామని పిలిచినా, ఖర్చు అవుతుందన్న భయంతో లేదా వాళ్లను అప్పు అడగాల్సి వస్తుందన్న నామోషీతో సామాజిక జీవితానికి దూరంగా ఉండటం.
ఆర్థిక రహస్యాలు వివాహ బంధాలను సైతం విచ్ఛిన్నం చేస్తాయి. ఒకవేళ మీరు ఈ దశలో ఉన్నట్లయితే, మీరు పరిస్థితి తీవ్రతను తక్షణమే గుర్తించాలి.
👉 బీమా రంగంలో అవకాశాల కోసం చూస్తున్నారా?
అప్పుల ఊబి నుండి బయటపడటం ఎలా? (The Recovery Strategy)
మీరు పై 5 సంకేతాలలో కనీసం 2 లేదా 3 ఎదుర్కొంటున్నా, తక్షణమే మీరు దిద్దుబాటు చర్యలు చేపట్టాలి. అప్పుల నుండి బయటపడటానికి ఒక మ్యాజిక్ ట్రిక్ ఉండదు, దానికి కఠినమైన క్రమశిక్షణ, సమయం మరియు ప్రణాళిక అవసరం. ఈ క్రింది వ్యూహాలను అమలు చేయండి.
1. బడ్జెటింగ్ (50/30/20 రూల్ ని కఠినంగా మార్చడం)
అప్పుల భారాన్ని నియంత్రించే వరకు కొంతకాలం “బేర్-బోన్స్ బడ్జెట్” (Bare-bones budget) పాటించడం ఉపయోగకరం. అంటే కేవలం బతకడానికి అవసరమైనవి (అద్దె, సాదాసీదా భోజనం, రవాణా) మాత్రమే ఖర్చు చేయాలి. రెస్టారెంట్లు, సినిమాలు, కొత్త బట్టలు కొనుగోలు, ఓటీటీ సబ్స్క్రిప్షన్లు అన్నీ రద్దు చేయాలి.
2. డెట్ స్నోబాల్ మెథడ్ (Debt Snowball Method) – అప్పుల మంచుబంతి విధానం
ఈ పద్ధతి మీకు మానసికంగా చాలా బలాన్ని ఇస్తుంది. ఇందులో వడ్డీ రేట్లతో సంబంధం లేకుండా, ముందుగా మీ అప్పులన్నింటినీ చిన్నదాని నుండి పెద్దదానికి వరుసగా రాయండి.
ఎలా అమలు చేయాలి? అన్ని అప్పులకు తప్పనిసరిగా చెల్లించాల్సిన కనీస EMI/చెల్లింపులను సమయానికి చేస్తూ. మీ దగ్గర మిగిలిన అదనపు డబ్బును కేవలం అత్యంత చిన్న అప్పును వేగంగా తీర్చడానికి వాడండి. ఆ చిన్న అప్పు తీరిపోగానే, దానికి కడుతున్న ఈఎంఐ మొత్తాన్ని తదుపరి చిన్న అప్పును తీర్చడానికి మళ్లించండి.
గణిత ఉదాహరణ: మీకు 3 అప్పులు ఉన్నాయి అనుకుందాం:
- అప్పు A (యాప్ లోన్): ₹20,000 (నెలవారీ చెల్లింపు ₹2,000)
- అప్పు B (క్రెడిట్ కార్డ్): ₹50,000 (కనీస చెల్లింపు ₹3,000)
- అప్పు C (పర్సనల్ లోన్): ₹2,00,000 (ఈఎంఐ ₹8,000)
మీరు ఖర్చులు తగ్గించుకోవడం ద్వారా నెలకు అదనంగా మరో ₹3,000 మిగిల్చారు అనుకుందాం.
- మొదటి నెలకు అప్పు B మరియు C కి మామూలుగానే ₹3000, ₹8000 కట్టండి.
- కానీ అప్పు A కి ₹2,000 + అదనపు ₹3,000 కలిపి మొత్తం ₹5,000 కట్టండి.
- ఇలా చేస్తే అప్పు A కేవలం 4 నెలల్లో పూర్తిగా తీరిపోతుంది.
- ఇప్పుడు అప్పు A తీరిపోయింది కాబట్టి, ఆ ₹5000 ని తీసుకొచ్చి అప్పు B యొక్క మినిమమ్ కట్టాల్సిన ₹3000 కి కలపండి (మొత్తం ₹8,000). ఇప్పుడు అప్పు B వేగంగా తీరుతుంది. ఇదే మంచుబంతి విధానం (చిన్న బంతి కొండపై నుండి దొర్లుతూ పెద్దదిగా మారినట్లు, మీ చెల్లింపు సామర్థ్యం పెరుగుతుంది).
3. డెట్ అవలాంచ్ మెథడ్ (Debt Avalanche Method) – హిమపాత విధానం
మీరు మానసికంగా దృఢంగా ఉండి, కేవలం గణితం ప్రకారమే వెళ్లాలి అనుకుంటే ఈ పద్ధతి వాడండి. ఇందులో అప్పు మొత్తంతో సంబంధం లేకుండా, అత్యంత ఎక్కువ వడ్డీ రేటు ఉన్న అప్పును ముందుగా తీర్చాలి.
| అప్పు రకం | బ్యాలెన్స్ | వడ్డీ రేటు | ప్రాధాన్యత |
| క్రెడిట్ కార్డ్ | ₹1,00,000 | 42% | మొదటి ప్రాధాన్యత (ముందుగా దీనికే అదనపు డబ్బు కట్టాలి) |
| పర్సనల్ లోన్ | ₹3,00,000 | 14% | రెండవ ప్రాధాన్యత (కేవలం ఈఎంఐ కట్టాలి) |
| కార్ లోన్ | ₹5,00,000 | 9% | మూడవ ప్రాధాన్యత (కేవలం ఈఎంఐ కట్టాలి) |
ఈ పద్ధతి వల్ల మీరు దీర్ఘకాలంలో కట్టే వడ్డీ భారం అత్యంత భారీగా తగ్గుతుంది.
4. డెట్ కన్సాలిడేషన్ (Debt Consolidation)
మీకు అనేక అధిక వడ్డీ అప్పులు ఉంటే, వాటిని తక్కువ ఖర్చుతో కూడిన ఒకే రుణంగా సమీకరించే Debt Consolidation ఎంపికను పరిశీలించవచ్చు. అయితే కొత్త రుణం తీసుకునే ముందు APR, processing fee, tenure, prepayment charges మరియు మొత్తం repayment costను పోల్చాలి. నెలవారీ EMI తగ్గిందనే కారణంతోనే అది చౌకైన రుణమని భావించకండి. ముఖ్యంగా ఆస్తిని collateralగా పెట్టే రుణాల్లో అదనపు ప్రమాదం ఉంటుంది. అవసరమైతే అర్హత కలిగిన ఆర్థిక నిపుణుడి సలహా తీసుకోండి.
పర్సనల్ లోన్ తీసుకునే ముందు ఈ పూర్తి గైడ్ను తప్పక చదవండి.
ముగింపు
అప్పు అనేది ఒక పదునైన కత్తి లాంటిది. దాన్ని సరిగ్గా వాడితే ఆస్తులు కూడబెట్టవచ్చు (ఉదాహరణకు హోమ్ లోన్), కానీ నిర్లక్ష్యంగా వాడితే అది మన గొంతు కోస్తుంది. మీరు పై 5 సంకేతాలలో దేనిలో ఉన్నా, భయపడకండి. ముందుగా ఒక కాగితం మీద మీ ఆర్థిక పరిస్థితిని ఉన్నదున్నట్లుగా రాసుకోండి. కుటుంబ సభ్యులతో పారదర్శకంగా మాట్లాడండి.
“నేటి తాత్కాలిక సంతోషాల కంటే, రేపటి ఆర్థిక స్వేచ్ఛ ఎంతో గొప్పది.” మీ ఖర్చులకు అడ్డుకట్ట వేయండి, అధిక వడ్డీ బకాయిలను ప్రాధాన్యంగా తగ్గించండి, అవసరం లేని కొత్త అప్పులను నివారించండి, ఒక స్పష్టమైన repayment planతో ఒక్కో అప్పును తీర్చుకుంటూ ముందుకు సాగండి.
ఆర్థిక స్వేచ్ఛ ఒక్కరోజులో రాదు. స్పష్టమైన ప్రణాళిక, క్రమశిక్షణ, ప్రతి నెల తీసుకునే చిన్న చిన్న సరైన నిర్ణయాలే మిమ్మల్ని అప్పుల బంధం నుంచి బయటకు తీసుకువస్తాయి.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
1. అప్పుల ఊబి అంటే ఏమిటి?
మీ నెలవారీ ఆదాయం అప్పుల EMIలు, క్రెడిట్ కార్డ్ బిల్లులు మరియు ఇతర రుణ చెల్లింపులకు సరిపోకపోతే, పాత అప్పులు తీర్చడానికి కొత్త అప్పులు తీసుకోవాల్సిన పరిస్థితి వస్తుంది. దీనిని అప్పుల ఊబి (Debt Trap) అంటారు. అప్పుల చెల్లింపులు పెరిగిపోతే, పొదుపు మరియు రోజువారీ అవసరాలకు డబ్బు మిగలకపోవడం ప్రధాన హెచ్చరిక సంకేతం.
2. నెలవారీ ఆదాయంలో ఎంత మొత్తం EMIలకు వెళ్తే అది ప్రమాదకరం?
ఒకే శాతం అందరికీ వర్తించదు. అయితే మీ ఆదాయంలో అప్పుల చెల్లింపుల వాటా పెరిగేకొద్దీ పొదుపు, అత్యవసర నిధి మరియు రోజువారీ ఖర్చులకు మిగిలే మొత్తం తగ్గుతుంది. EMIలు మీ నెలవారీ cash flowపై ఒత్తిడి తెస్తున్నాయా లేదా అన్నదే ముఖ్యంగా పరిశీలించాలి. ముఖ్యంగా అప్పుల చెల్లింపులు ఆదాయంలో సగానికి చేరుతున్నప్పుడు మీ ఆర్థిక పరిస్థితిని వెంటనే సమీక్షించడం మంచిది.
3. క్రెడిట్ కార్డ్ Minimum Due మాత్రమే చెల్లిస్తే ఏమవుతుంది?
Minimum Amount Due చెల్లించడం వల్ల వెంటనే payment default కాకపోవచ్చు. కానీ మిగిలిన outstanding balanceపై finance charges లేదా వడ్డీ కొనసాగవచ్చు. Total Amount Due పూర్తిగా చెల్లించనప్పుడు interest-free period ప్రయోజనంపై కూడా ప్రభావం ఉండవచ్చు. వర్తించే APR, charges మరియు calculation విధానం మీ credit-card issuer నిబంధనలపై ఆధారపడి ఉంటుంది.
సాధ్యమైనంత వరకు Total Amount Due పూర్తిగా చెల్లించడం ఉత్తమం.
4. అప్పులు త్వరగా తీర్చడానికి Snowball లేదా Avalanche, ఏది మంచిది?
రెండు పద్ధతులకూ వేర్వేరు ప్రయోజనాలు ఉన్నాయి.
- Debt Snowball: చిన్న మొత్తంలో ఉన్న అప్పును ముందుగా తీర్చడం. ఒక్కో అప్పు త్వరగా పూర్తవడం వల్ల repayment planను కొనసాగించడానికి ప్రోత్సాహం లభించవచ్చు.
- Debt Avalanche: అత్యధిక వడ్డీ రేటు ఉన్న అప్పును ముందుగా తీర్చడం. సాధారణంగా ఇది మొత్తం వడ్డీ భారాన్ని తగ్గించడంలో ప్రయోజనకరంగా ఉంటుంది.
గణితపరంగా వడ్డీని తగ్గించడం మీ ప్రధాన లక్ష్యమైతే Avalanche, చిన్న విజయాలతో repayment momentum కొనసాగించడం ముఖ్యమైతే Snowballను పరిశీలించవచ్చు.
5. పాత అప్పు తీర్చడానికి కొత్త లోన్ తీసుకోవడం మంచిదేనా?
సాధారణంగా పాత అప్పు చెల్లించడానికి పదేపదే కొత్త అప్పులు తీసుకోవడం Debt Trapకు హెచ్చరిక సంకేతం. అయితే అధిక వడ్డీ అప్పులను తక్కువ ఖర్చుతో కూడిన ఒకే రుణంగా మార్చే Debt Consolidation కొన్ని సందర్భాల్లో ఉపయోగపడవచ్చు.
కొత్త రుణం తీసుకునే ముందు APR, processing fees, tenure, prepayment charges మరియు మొత్తం repayment costను పోల్చాలి. EMI తగ్గిందనే కారణంతోనే కొత్త రుణం చౌకైనదని భావించకూడదు.
6. అప్పుల నుంచి బయటపడటానికి మొదట ఏ అప్పును తీర్చాలి?
ముందుగా అన్ని అప్పుల వివరాలను ఒకచోట రాయండి: outstanding balance, interest rate, EMI/minimum payment మరియు due date. అన్ని తప్పనిసరి చెల్లింపులను సమయానికి చేస్తూ, మీకు అందుబాటులో ఉన్న అదనపు మొత్తాన్ని ఒక priority debtకు కేటాయించండి.
- వడ్డీ ఖర్చు తగ్గించాలంటే అత్యధిక వడ్డీ అప్పును ముందుగా తీర్చండి.
- చిన్న అప్పులను త్వరగా ముగిస్తూ ముందుకు వెళ్లాలంటే అతి చిన్న అప్పును ముందుగా తీర్చే Snowball పద్ధతిని ఉపయోగించవచ్చు.
గమనిక: ఈ వ్యాసం సాధారణ ఆర్థిక అవగాహన కోసం మాత్రమే. ఇందులో పేర్కొన్న వడ్డీ రేట్లు, EMIలు మరియు ఉదాహరణలు వివరణాత్మకమైనవి. వాస్తవ రేట్లు, ఛార్జీలు మరియు రుణ నిబంధనలు బ్యాంకు/రుణ సంస్థ, క్రెడిట్ ప్రొఫైల్ మరియు ఉత్పత్తిని బట్టి మారుతాయి. వ్యక్తిగత ఆర్థిక నిర్ణయం తీసుకునే ముందు సంబంధిత అధికారిక నిబంధనలు పరిశీలించండి లేదా అవసరమైతే అర్హత కలిగిన ఆర్థిక నిపుణుడి సలహా తీసుకోండి.
మీ ఆర్థిక లక్ష్యాలకు అనుగుణంగా మ్యూచువల్ ఫండ్ పెట్టుబడుల గురించి తెలుసుకుని, మీ పెట్టుబడి ప్రయాణాన్ని ప్రారంభించండి.
మ్యూచువల్ ఫండ్స్లో పెట్టుబడి ప్రారంభించడానికి ఇక్కడ క్లిక్ చేయండి